Domain straßenrecht.de kaufen?
Wir ziehen mit dem Projekt
straßenrecht.de um.
Sind Sie am Kauf der Domain
straßenrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain straßenrecht.de kaufen?
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **


Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
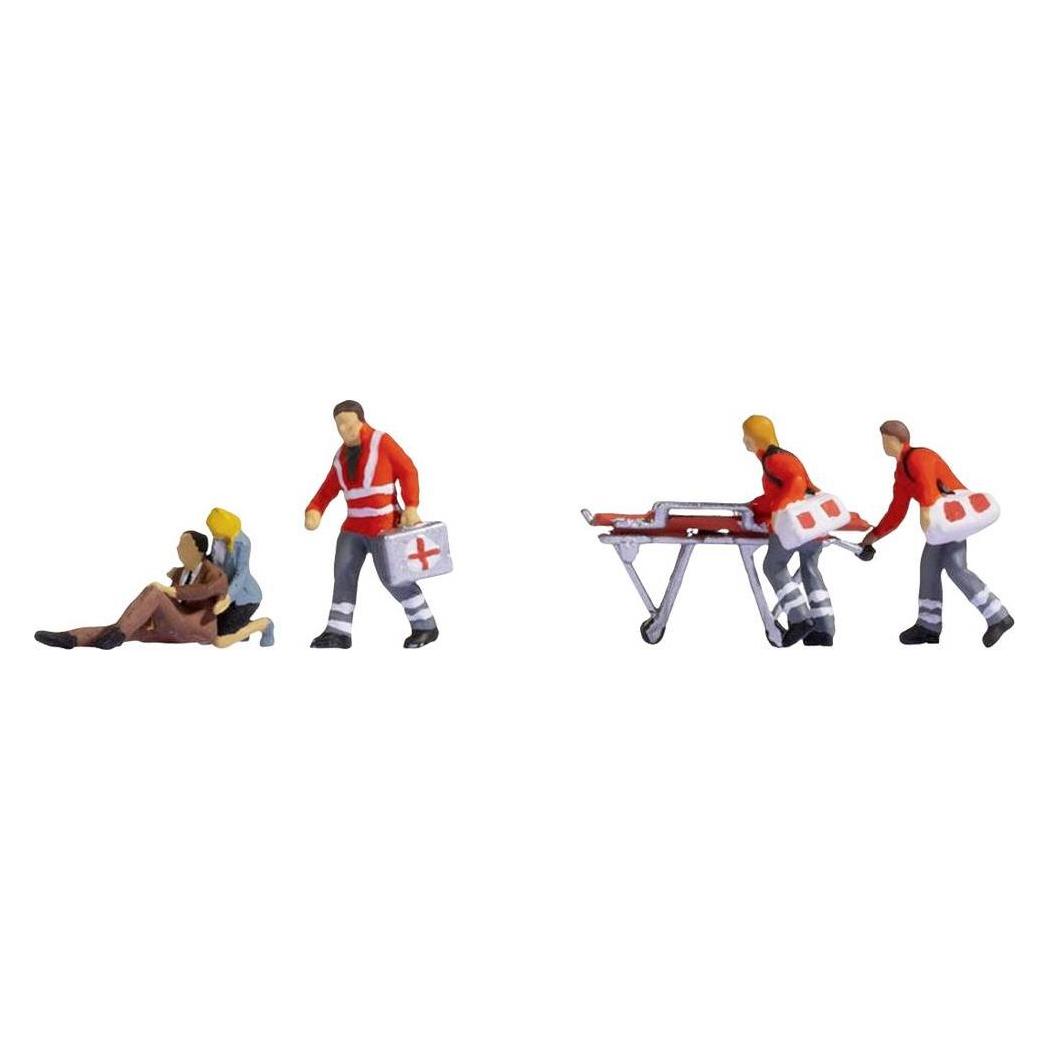
Noch N Verkehrsunfall FertigmodellErste Hilfe beim Unfall! Ein Unfall auf der Modellstrasse – Spannung und Realismus für Ihre Modellbahnwelt! Mit dem NOCH Figuren-Set „Verkehrsunfall“ (Art.-Nr. 36080) für Spur N gestalten Sie lebendige Unfallszenen, die für Dynamik und Emotionen sorgen. Das Set enthält sechs handbemalte Figuren, darunter ein verletzter Unfallbeteiligter sowie Rettungskräfte in verschiedenen Posen. Eine detaillierte Rettungstrage ermöglicht eine realistische Darstellung des Abtransports von Verletzten. Die feinen Gesichtszüge und Körperhaltungen der Figuren verleihen der Szene eine besonders authentische Wirkung. Perfekt für Strassen, Bahnübergänge oder Baustellen – dieses Set bringt Action und Spannung in Ihre Modelllandschaft. Lassen Sie Ihrer Kreativität freien Lauf und setzen Sie realistische Akzente in Ihrer Miniaturwelt!.41,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Hasbro, Sicherheitskennzeichnung, Fahrradweg zweirichtungsverkehrsschildDas doppelseitige Fahrradweg-Zweirichtungsverkehrsschild von Tremblay CT ist ein essenzielles Element zur Gewährleistung der Sicherheit und des reibungslosen Verkehrs für Radfahrer in urbanen und halbstädtischen Gebieten. Das Schild wurde präzise entworfen, um die erlaubte Fahrtrichtung für Radfahrer klar und unmissverständlich anzuzeigen. Es besticht durch seine erhöhte Sichtbarkeit, die auch aus grösserer Entfernung eine einfache Lesbarkeit ermöglicht. Hergestellt aus widerstandsfähigen Materialien, ist das Schild robust gegenüber verschiedenen Witterungsbedingungen und garantiert eine lange Nutzungsdauer. Die einfache Installation ohne den Bedarf spezieller Werkzeuge erleichtert die Integration in unterschiedliche Verkehrsbereiche. Zudem entspricht das Schild den geltenden Strassenverkehrssicherheitsstandards, was es zu einer zuverlässigen Wahl für Gemeinden macht, die die Sicherheit von Radfahrern verbessern möchten. Dieses Hinweisschild ist somit ein unverzichtbares Element für die Organisation des Strassenverkehrs und den Schutz der Verkehrsteilnehmenden. - Erhöhte Sichtbarkeit für klare Richtungsanzeige - Widerstandsfähige Materialien für lange Lebensdauer - Einfache Installation ohne Spezialwerkzeuge - Einhaltung der Strassenverkehrssicherheitsstandards.32,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
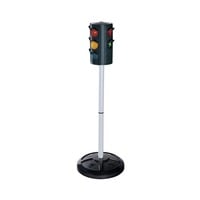
BIG-VerkehrsampelGroße, batteriebetriebene, leuchtende BIG-Verkehrsampel. Die Ampel kann rotes, gelbes und grünes Licht abgeben und steht dank des Kunststoffmastes und -fußes stabil. Mit der BIG-Verkehrsampel lernen Kinder die Grundlagen der Straßenverkehrsordnung kennen: welche Signale was bedeuten, wann man anhalten muss und wann man losfahren darf. Das Spielzeug funktioniert mit 3 AA-Batterien, die nicht im Lieferumfang enthalten sind. Aufgebaute Maße: 27 x 12 x 71 cm.41,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Noch N Verkehrsunfall FertigmodellErste Hilfe beim Unfall! Ein Unfall auf der Modellstrasse – Spannung und Realismus für Ihre Modellbahnwelt! Mit dem NOCH Figuren-Set „Verkehrsunfall“ (Art.-Nr. 36080) für Spur N gestalten Sie lebendige Unfallszenen, die für Dynamik und Emotionen sorgen. Das Set enthält sechs handbemalte Figuren, darunter ein verletzter Unfallbeteiligter sowie Rettungskräfte in verschiedenen Posen. Eine detaillierte Rettungstrage ermöglicht eine realistische Darstellung des Abtransports von Verletzten. Die feinen Gesichtszüge und Körperhaltungen der Figuren verleihen der Szene eine besonders authentische Wirkung. Perfekt für Strassen, Bahnübergänge oder Baustellen – dieses Set bringt Action und Spannung in Ihre Modelllandschaft. Lassen Sie Ihrer Kreativität freien Lauf und setzen Sie realistische Akzente in Ihrer Miniaturwelt!.41,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
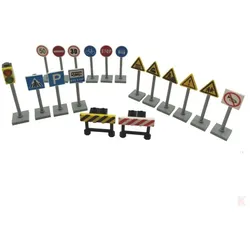
Klemos Klemmbaustein Verkehrsschilder SetKlemos Klemmbaustein Verkehrsschilder Set Datenblatt: 41 Teile 15x Verkehrsschilder, 1x Ampel und 2x Absperrbaken aus Klemmbausteinen Kompatibel mit anderen Klemmbausteinherstellern Kann auf Klemmbausteinen befestigt werden Maße eines Schildes: 1,5cm x 1,5cm x 5,5cm Maße der Ampel: 1,5cm x 1,5cm x 6,6cm Maße einer Absperrbake: 1,2cm x 3,2cm x 3,1cm 15 bedruckte Verkehrsschilder, eine Ampel und zwei Absperrbaken als Klemmbausteinset. Mit fünf schwarz gelb bedruckten Schildern. Mit fünf rot, schwarz und weiß bedruckten Schildern. Mit fünf blau, weiß und schwarz bedruckten Schildern. Eine bedruckte Ampel und zwei bedruckte Absperrbaken sind im Set auch mit enthalten. Die Schilder, Ampel und Absperrgitter können, z.B. auf einer Grundplatte, befestigt werden (Grundplatten separat erhältlich). Die Klemmbausteine in diesem Set sind kompatibel mit anderen gängigen Klemmbausteinen anderer Hersteller Achtung: Klemmbausteine nicht geeignet für Kinder unter 36 Monaten. Benutzung unter unmittelbarer Aufsicht von Erwachsenen notwendig!8,00 €*Versand: 2,50 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.